Domain enmity.de kaufen?
Wir ziehen mit dem Projekt
enmity.de um.
Sind Sie am Kauf der Domain
enmity.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain enmity.de kaufen?
Kann man eine Aversion oder Abneigung gegen eine Person ablegen?
Ja, es ist möglich, eine Aversion oder Abneigung gegen eine Person abzulegen. Dies erfordert jedoch oft Zeit, Reflexion und möglicherweise auch eine Veränderung der eigenen Einstellung oder des Verhaltens. Es kann hilfreich sein, sich mit den Gründen für die Aversion auseinanderzusetzen und möglicherweise auch mit der betreffenden Person zu kommunizieren, um Missverständnisse auszuräumen oder Konflikte zu lösen. **
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch die Nutzung von mobilen Zahlungen können Verbraucher in entlegenen Gebieten und mit begrenztem Zugang zu Banken einfacher auf Finanzdienstleistungen zugreifen. Dies kann dazu beitragen, dass mehr Menschen Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, was wiederum ihr Konsumverhalten und ihre finanzielle Stabilität verbessern kann. Darüber hinaus können mobile Zahlungen auch dazu beitragen, dass Verbraucher mehr Kontrolle über ihre Finanzen haben und ihre Ersparnisse sicherer aufbewahren können. **
Ähnliche Suchbegriffe für Finanzinclusion
Top-Angebote
Produkte zum Begriff Finanzinclusion:
-
Kriegsführung auf Distanz. Die Frage nach der völker- und verfassungsrechtlichen Zulässigkeit von Kampfdrohnen in einem bewaffneten Konflikt,Kriegsführung Auf Distanz. Die Frage Nach Der Völker- Und Verfassungsrechtlichen Zulässigkeit Von Kampfdrohnen In Einem Bewaffneten Konflikt, Taschenbuch Von Sergej Erler, Grin, 978-3-668-07590-0, Seitenanzahl: 10447,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher in Entwicklungsländern einfacher auf Bankdienstleistungen zugreifen, was zu einer größeren finanziellen Unabhängigkeit und einem verbesserten Sparverhalten führen kann. Die Möglichkeit, über mobile Zahlungen Geld zu senden und zu empfangen, kann auch dazu beitragen, dass Menschen in ländlichen Gebieten oder abgelegenen Regionen besser in die formale Wirtschaft integriert werden. Darüber hinaus können mobile Zahlungen das Vertrauen in das Bankensystem stärken und die Nutzung von Bargeld reduzieren, was die Sicherheit und Effizienz von Finanztransaktionen **
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher einfacher und sicherer Transaktionen durchführen, was zu einer erhöhten Nutzung von Finanzdienstleistungen führen kann. Dies kann wiederum dazu beitragen, dass Menschen in Entwicklungsländern Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, die ihnen zuvor verwehrt waren. Insgesamt können mobile Zahlungen dazu beitragen, das Verbraucherverhalten zu stärken und die finanzielle Inklusion in Entwicklungsländern zu verbessern. **
-
Was sind die wichtigsten Schritte zur Förderung der Finanzinclusion in Entwicklungsländern?
1. Aufbau eines flächendeckenden Bankennetzwerks, um den Zugang zu Finanzdienstleistungen zu erleichtern. 2. Förderung von digitalen Zahlungssystemen, um Transaktionen sicher und effizient abzuwickeln. 3. Finanzbildung und Aufklärung der Bevölkerung über die Vorteile und Möglichkeiten des Bankwesens. **
-
Wie beeinflussen digitale Zahlungen das Verbraucherverhalten und die Finanzinclusion in verschiedenen Ländern?
Digitale Zahlungen erleichtern den Zugang zu Finanzdienstleistungen für Verbraucher in verschiedenen Ländern, insbesondere in ländlichen und abgelegenen Gebieten, wo traditionelle Bankdienstleistungen begrenzt sind. Durch die Nutzung digitaler Zahlungen können Verbraucher ihre finanzielle Inklusion verbessern, da sie Zugang zu Bankkonten, Krediten und Versicherungen erhalten. Darüber hinaus ermöglichen digitale Zahlungen eine bequeme und sichere Möglichkeit, Transaktionen durchzuführen, was das Verbraucherverhalten beeinflusst, indem es den Kauf von Waren und Dienstleistungen erleichtert. In einigen Ländern hat die Einführung digitaler Zahlungen auch dazu beigetragen, die finanzielle Bildung zu verbessern und die Sparquote zu erhöhen, was langfristig **
Was sind die Herausforderungen und Chancen der Finanzinclusion für Menschen in Entwicklungsländern?
Die Herausforderungen der Finanzinclusion in Entwicklungsländern sind begrenzter Zugang zu Bankdienstleistungen, geringe Finanzbildung und hohe Kosten für Transaktionen. Die Chancen liegen in der Förderung von wirtschaftlicher Stabilität, Armutsbekämpfung und Schaffung von finanzieller Unabhängigkeit für die Bevölkerung. Durch den Einsatz von Technologie wie Mobile Banking können diese Herausforderungen überwunden und die Chancen genutzt werden. **
Wie kann Finanzinclusion dazu beitragen, den Zugang zu Finanzdienstleistungen für benachteiligte Bevölkerungsgruppen zu verbessern?
Finanzinclusion kann den Zugang zu Finanzdienstleistungen für benachteiligte Bevölkerungsgruppen verbessern, indem sie diesen Gruppen den Zugang zu Bankkonten, Krediten und Versicherungen ermöglicht. Durch Finanzinclusion können benachteiligte Bevölkerungsgruppen wirtschaftlich gestärkt werden und bessere Chancen auf finanzielle Sicherheit und Wohlstand erhalten. Dies kann langfristig zu einer Verringerung von Armut und Ungleichheit führen. **
Top-Angebote
Produkte zum Begriff Finanzinclusion:
-
Enduring Enmity, Fachbücher von Hubertus BuchsteinBis heute wurde die Beziehung zwischen Otto Kirchheimer und Carl Schmitt trotz ihrer politischen Unterschiede stets als freundlich beschrieben. Kirchheimer wird sogar die Rolle des Paten des heutigen links-schmittianischen Denkens zugeschrieben. Mit Bezug auf zuvor unbekannte Archivmaterialien, Gespräche mit persönlichen Kontakten und durch eine neue Lesart der theoretischen Werke beider Autoren, einschliesslich einer Analyse des von Schmitt verwendeten Nazi-Vokabulars, entlarvt Hubertus Buchstein diese Sichtweise als politisch motivierte Legende. Buchstein behauptet, dass die beste Möglichkeit, ihre Beziehung von ihrem ersten Treffen in Bonn im Jahr 1926 bis zu Kirchheimers Tod im Jahr 1965 zu charakterisieren, in einer dauerhaften Feindschaft besteht - in politischer, theoretischer und sogar persönlicher Hinsicht.45,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kriegsführung auf Distanz. Die Frage nach der völker- und verfassungsrechtlichen Zulässigkeit von Kampfdrohnen in einem bewaffneten Konflikt,Kriegsführung Auf Distanz. Die Frage Nach Der Völker- Und Verfassungsrechtlichen Zulässigkeit Von Kampfdrohnen In Einem Bewaffneten Konflikt, Taschenbuch Von Sergej Erler, Grin, 978-3-668-07590-0, Seitenanzahl: 10447,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann man eine Aversion oder Abneigung gegen eine Person ablegen?
Ja, es ist möglich, eine Aversion oder Abneigung gegen eine Person abzulegen. Dies erfordert jedoch oft Zeit, Reflexion und möglicherweise auch eine Veränderung der eigenen Einstellung oder des Verhaltens. Es kann hilfreich sein, sich mit den Gründen für die Aversion auseinanderzusetzen und möglicherweise auch mit der betreffenden Person zu kommunizieren, um Missverständnisse auszuräumen oder Konflikte zu lösen. **
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch die Nutzung von mobilen Zahlungen können Verbraucher in entlegenen Gebieten und mit begrenztem Zugang zu Banken einfacher auf Finanzdienstleistungen zugreifen. Dies kann dazu beitragen, dass mehr Menschen Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, was wiederum ihr Konsumverhalten und ihre finanzielle Stabilität verbessern kann. Darüber hinaus können mobile Zahlungen auch dazu beitragen, dass Verbraucher mehr Kontrolle über ihre Finanzen haben und ihre Ersparnisse sicherer aufbewahren können. **
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher in Entwicklungsländern einfacher auf Bankdienstleistungen zugreifen, was zu einer größeren finanziellen Unabhängigkeit und einem verbesserten Sparverhalten führen kann. Die Möglichkeit, über mobile Zahlungen Geld zu senden und zu empfangen, kann auch dazu beitragen, dass Menschen in ländlichen Gebieten oder abgelegenen Regionen besser in die formale Wirtschaft integriert werden. Darüber hinaus können mobile Zahlungen das Vertrauen in das Bankensystem stärken und die Nutzung von Bargeld reduzieren, was die Sicherheit und Effizienz von Finanztransaktionen **
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher einfacher und sicherer Transaktionen durchführen, was zu einer erhöhten Nutzung von Finanzdienstleistungen führen kann. Dies kann wiederum dazu beitragen, dass Menschen in Entwicklungsländern Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, die ihnen zuvor verwehrt waren. Insgesamt können mobile Zahlungen dazu beitragen, das Verbraucherverhalten zu stärken und die finanzielle Inklusion in Entwicklungsländern zu verbessern. **
Ähnliche Suchbegriffe für Finanzinclusion
-
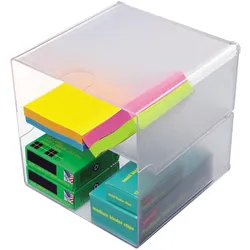
Deflecto, Dokumentenablage, TrennungDie Schubladenbox "Trennung" von Deflecto bietet eine innovative Lösung zur Organisation Ihres Arbeitsplatzes. Sie ermöglicht es, den verfügbaren Raum optimal zu nutzen und eine individuelle Arbeitsplatzgestaltung zu realisieren. Mit einem modernen und flexiblen Design können Sie aus einer Vielzahl von modularen Einheiten wählen, die sich mühelos miteinander verbinden lassen. Die mitgelieferten Metallklammern sorgen für eine einfache und stabile Verbindung der einzelnen Komponenten. Diese Schubladenbox ist nicht nur funktional, sondern auch ästhetisch ansprechend, was sie zu einer idealen Wahl für jedes Büro oder Homeoffice macht. - Modulares System für individuelle Anpassung - Einfache Verbindung durch Metallklammern - Transparentes Design für Übersichtlichkeit.129,22 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
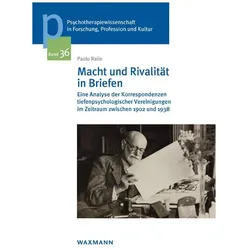
Macht und Rivalität in Briefen, Fachbücher von Paolo RaileBriefe waren am Beginn des 20. Jahrhunderts, der Entstehungszeit der grossen tiefenpsychologischen Schulen wie der Psychoanalyse oder der Individualpsychologie, ein weit verbreitetes und etabliertes Fernkommunikationsmittel. Darin wurden nicht nur fachliche Themen erörtert, sondern auch Machtverhältnisse verhandelt und über Rivalen hergezogen. In diesem Buch stehen die Sendschreiben der damaligen Tiefenpsycholog*innen im Zentrum der Aufmerksamkeit, denn gerade dort werden Aussagen über Konfliktpartner*innen oder Machtstrukturen unverblümt mitgeteilt, die ansonsten in keinem wissenschaftlichen Aufsatz oder Buch in dieser Klarheit zu finden sind. Neben der Rivalität zwischen dem Freudschen Hühnerstall und der Adlerschen Affenbande werden auch die Konflikte um das Zentralblatt für Psychoanalyse, die Frage der Laienanalyse oder das geheime Komitee detailliert aufgearbeitet. Den Abschluss bildet ein Fazit, das den Bogen bis in die Gegenwart und zu den heutigen Rivalitäten an universitären und ausseruniversitären wissenschaftlichen Organisationen spannt.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten Schritte zur Förderung der Finanzinclusion in Entwicklungsländern?
1. Aufbau eines flächendeckenden Bankennetzwerks, um den Zugang zu Finanzdienstleistungen zu erleichtern. 2. Förderung von digitalen Zahlungssystemen, um Transaktionen sicher und effizient abzuwickeln. 3. Finanzbildung und Aufklärung der Bevölkerung über die Vorteile und Möglichkeiten des Bankwesens. **
-
Wie beeinflussen digitale Zahlungen das Verbraucherverhalten und die Finanzinclusion in verschiedenen Ländern?
Digitale Zahlungen erleichtern den Zugang zu Finanzdienstleistungen für Verbraucher in verschiedenen Ländern, insbesondere in ländlichen und abgelegenen Gebieten, wo traditionelle Bankdienstleistungen begrenzt sind. Durch die Nutzung digitaler Zahlungen können Verbraucher ihre finanzielle Inklusion verbessern, da sie Zugang zu Bankkonten, Krediten und Versicherungen erhalten. Darüber hinaus ermöglichen digitale Zahlungen eine bequeme und sichere Möglichkeit, Transaktionen durchzuführen, was das Verbraucherverhalten beeinflusst, indem es den Kauf von Waren und Dienstleistungen erleichtert. In einigen Ländern hat die Einführung digitaler Zahlungen auch dazu beigetragen, die finanzielle Bildung zu verbessern und die Sparquote zu erhöhen, was langfristig **
-
Was sind die Herausforderungen und Chancen der Finanzinclusion für Menschen in Entwicklungsländern?
Die Herausforderungen der Finanzinclusion in Entwicklungsländern sind begrenzter Zugang zu Bankdienstleistungen, geringe Finanzbildung und hohe Kosten für Transaktionen. Die Chancen liegen in der Förderung von wirtschaftlicher Stabilität, Armutsbekämpfung und Schaffung von finanzieller Unabhängigkeit für die Bevölkerung. Durch den Einsatz von Technologie wie Mobile Banking können diese Herausforderungen überwunden und die Chancen genutzt werden. **
-
Wie kann Finanzinclusion dazu beitragen, den Zugang zu Finanzdienstleistungen für benachteiligte Bevölkerungsgruppen zu verbessern?
Finanzinclusion kann den Zugang zu Finanzdienstleistungen für benachteiligte Bevölkerungsgruppen verbessern, indem sie diesen Gruppen den Zugang zu Bankkonten, Krediten und Versicherungen ermöglicht. Durch Finanzinclusion können benachteiligte Bevölkerungsgruppen wirtschaftlich gestärkt werden und bessere Chancen auf finanzielle Sicherheit und Wohlstand erhalten. Dies kann langfristig zu einer Verringerung von Armut und Ungleichheit führen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.