Domain enmity.de kaufen?
Wir ziehen mit dem Projekt
enmity.de um.
Sind Sie am Kauf der Domain
enmity.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain enmity.de kaufen?
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **
Ähnliche Suchbegriffe für Restschuldversicherung
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
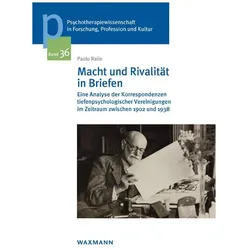
Macht und Rivalität in Briefen, Fachbücher von Paolo RaileBriefe waren am Beginn des 20. Jahrhunderts, der Entstehungszeit der grossen tiefenpsychologischen Schulen wie der Psychoanalyse oder der Individualpsychologie, ein weit verbreitetes und etabliertes Fernkommunikationsmittel. Darin wurden nicht nur fachliche Themen erörtert, sondern auch Machtverhältnisse verhandelt und über Rivalen hergezogen. In diesem Buch stehen die Sendschreiben der damaligen Tiefenpsycholog*innen im Zentrum der Aufmerksamkeit, denn gerade dort werden Aussagen über Konfliktpartner*innen oder Machtstrukturen unverblümt mitgeteilt, die ansonsten in keinem wissenschaftlichen Aufsatz oder Buch in dieser Klarheit zu finden sind. Neben der Rivalität zwischen dem Freudschen Hühnerstall und der Adlerschen Affenbande werden auch die Konflikte um das Zentralblatt für Psychoanalyse, die Frage der Laienanalyse oder das geheime Komitee detailliert aufgearbeitet. Den Abschluss bildet ein Fazit, das den Bogen bis in die Gegenwart und zu den heutigen Rivalitäten an universitären und ausseruniversitären wissenschaftlichen Organisationen spannt.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einheit im Konflikt, FachbücherSo hoch die Bedeutung von Dynastien für die vormoderne Geschichte, so schwach ausgeprägt war in der Regel ihre soziale Einheit. Lennart Pieper analysiert anhand der zahlreichen Konflikte in den Grafenhäusern Lippe und Waldeck, wie sich Dynastiebildung vom 15. bis zum 17. Jahrhundert vollzog. Die zunehmende Bedeutung dynastischen Denkens im Hochadel schlug sich seit dem ausgehenden Mittelalter in Hauschroniken und Genealogien ebenso nieder wie in komplexen Erbfolgeregelungen und einem gesteuerten Heiratsverhalten. Am Beispiel der Grafenhäuser Lippe und Waldeck analysiert der Autor unterschiedliche Praktiken und Diskurse der Dynastiebildung, in deren Zuge adlige Verwandtschaftsverbände eine institutionelle Form annahmen. Der Fokus liegt dabei insbesondere auf den Konflikten, die von den einzelnen Akteuren um die Ausgestaltung der sozialen Ordnung, um Beteiligung an Herrschaft und Besitz sowie um die Implementation von Normen geführt wurden. Der Prozess der Dynastiebildung, so macht die Studie deutlich, führte keineswegs unmittelbar zu verstärkter Integration, sondern war von Verwerfungen und Brüchen geprägt. Daher mussten neue Wege gefunden werden, um die Einheit der Dynastie symbolisch zum Ausdruck zu bringen.120,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Entwicklung im Konflikt, FachbücherDas Fachbuch "Entwicklung im Konflikt" bietet eine tiefgehende Analyse der transnationalen Beziehungen zwischen der Europäischen Wirtschaftsgemeinschaft (EWG) und dem Senegal. Der Autor beleuchtet die komplexen Wechselwirkungen zwischen globalen und lokalen Dynamiken und thematisiert die Herausforderungen, die sich aus der Zusammenarbeit ergeben. Insbesondere wird auf die Konflikte eingegangen, die in den Gremien der EWG in Brüssel über essentielle Fragen wie Wasserbedarf und die Preisgestaltung für senegalesische Erdnüsse diskutiert wurden. Die Studie zeigt auf, dass die EWG zwar einige Aspekte des französischen Spätkolonialismus hinter sich liess, jedoch nicht alle Probleme lösen konnte. Diese differenzierte Betrachtung der Entwicklungspolitik regt zur kritischen Auseinandersetzung mit den Auswirkungen internationaler Kooperationen an und bietet wertvolle Einblicke in die Geschichte und die politischen Strukturen der Region.85,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **

Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
Wie funktioniert eine Restschuldversicherung?
Eine Restschuldversicherung ist eine Versicherung, die im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers die Restschuld eines Kredits abdeckt. Der Kreditnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um im Ernstfall geschützt zu sein. Die Höhe der Prämien hängt von verschiedenen Faktoren wie der Kreditsumme, der Laufzeit und dem individuellen Risikoprofil des Kreditnehmers ab. Im Todesfall übernimmt die Restschuldversicherung die noch ausstehende Kreditsumme, um die Hinterbliebenen zu entlasten. Insgesamt bietet eine Restschuldversicherung somit zusätzliche Sicherheit und Schutz für den Kreditnehmer und seine Familie. **
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
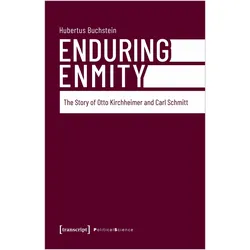
Enduring Enmity, Fachbücher von Hubertus BuchsteinBis heute wurde die Beziehung zwischen Otto Kirchheimer und Carl Schmitt trotz ihrer politischen Unterschiede stets als freundlich beschrieben. Kirchheimer wird sogar die Rolle des Paten des heutigen links-schmittianischen Denkens zugeschrieben. Mit Bezug auf zuvor unbekannte Archivmaterialien, Gespräche mit persönlichen Kontakten und durch eine neue Lesart der theoretischen Werke beider Autoren, einschliesslich einer Analyse des von Schmitt verwendeten Nazi-Vokabulars, entlarvt Hubertus Buchstein diese Sichtweise als politisch motivierte Legende. Buchstein behauptet, dass die beste Möglichkeit, ihre Beziehung von ihrem ersten Treffen in Bonn im Jahr 1926 bis zu Kirchheimers Tod im Jahr 1965 zu charakterisieren, in einer dauerhaften Feindschaft besteht - in politischer, theoretischer und sogar persönlicher Hinsicht.45,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Macht und Rivalität in Briefen, Fachbücher von Paolo RaileBriefe waren am Beginn des 20. Jahrhunderts, der Entstehungszeit der grossen tiefenpsychologischen Schulen wie der Psychoanalyse oder der Individualpsychologie, ein weit verbreitetes und etabliertes Fernkommunikationsmittel. Darin wurden nicht nur fachliche Themen erörtert, sondern auch Machtverhältnisse verhandelt und über Rivalen hergezogen. In diesem Buch stehen die Sendschreiben der damaligen Tiefenpsycholog*innen im Zentrum der Aufmerksamkeit, denn gerade dort werden Aussagen über Konfliktpartner*innen oder Machtstrukturen unverblümt mitgeteilt, die ansonsten in keinem wissenschaftlichen Aufsatz oder Buch in dieser Klarheit zu finden sind. Neben der Rivalität zwischen dem Freudschen Hühnerstall und der Adlerschen Affenbande werden auch die Konflikte um das Zentralblatt für Psychoanalyse, die Frage der Laienanalyse oder das geheime Komitee detailliert aufgearbeitet. Den Abschluss bildet ein Fazit, das den Bogen bis in die Gegenwart und zu den heutigen Rivalitäten an universitären und ausseruniversitären wissenschaftlichen Organisationen spannt.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einheit im Konflikt, FachbücherSo hoch die Bedeutung von Dynastien für die vormoderne Geschichte, so schwach ausgeprägt war in der Regel ihre soziale Einheit. Lennart Pieper analysiert anhand der zahlreichen Konflikte in den Grafenhäusern Lippe und Waldeck, wie sich Dynastiebildung vom 15. bis zum 17. Jahrhundert vollzog. Die zunehmende Bedeutung dynastischen Denkens im Hochadel schlug sich seit dem ausgehenden Mittelalter in Hauschroniken und Genealogien ebenso nieder wie in komplexen Erbfolgeregelungen und einem gesteuerten Heiratsverhalten. Am Beispiel der Grafenhäuser Lippe und Waldeck analysiert der Autor unterschiedliche Praktiken und Diskurse der Dynastiebildung, in deren Zuge adlige Verwandtschaftsverbände eine institutionelle Form annahmen. Der Fokus liegt dabei insbesondere auf den Konflikten, die von den einzelnen Akteuren um die Ausgestaltung der sozialen Ordnung, um Beteiligung an Herrschaft und Besitz sowie um die Implementation von Normen geführt wurden. Der Prozess der Dynastiebildung, so macht die Studie deutlich, führte keineswegs unmittelbar zu verstärkter Integration, sondern war von Verwerfungen und Brüchen geprägt. Daher mussten neue Wege gefunden werden, um die Einheit der Dynastie symbolisch zum Ausdruck zu bringen.120,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
-
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **
-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
Ähnliche Suchbegriffe für Restschuldversicherung
-
Entwicklung im Konflikt, FachbücherDas Fachbuch "Entwicklung im Konflikt" bietet eine tiefgehende Analyse der transnationalen Beziehungen zwischen der Europäischen Wirtschaftsgemeinschaft (EWG) und dem Senegal. Der Autor beleuchtet die komplexen Wechselwirkungen zwischen globalen und lokalen Dynamiken und thematisiert die Herausforderungen, die sich aus der Zusammenarbeit ergeben. Insbesondere wird auf die Konflikte eingegangen, die in den Gremien der EWG in Brüssel über essentielle Fragen wie Wasserbedarf und die Preisgestaltung für senegalesische Erdnüsse diskutiert wurden. Die Studie zeigt auf, dass die EWG zwar einige Aspekte des französischen Spätkolonialismus hinter sich liess, jedoch nicht alle Probleme lösen konnte. Diese differenzierte Betrachtung der Entwicklungspolitik regt zur kritischen Auseinandersetzung mit den Auswirkungen internationaler Kooperationen an und bietet wertvolle Einblicke in die Geschichte und die politischen Strukturen der Region.85,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **
-
Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
-
Wie funktioniert eine Restschuldversicherung?
Eine Restschuldversicherung ist eine Versicherung, die im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers die Restschuld eines Kredits abdeckt. Der Kreditnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um im Ernstfall geschützt zu sein. Die Höhe der Prämien hängt von verschiedenen Faktoren wie der Kreditsumme, der Laufzeit und dem individuellen Risikoprofil des Kreditnehmers ab. Im Todesfall übernimmt die Restschuldversicherung die noch ausstehende Kreditsumme, um die Hinterbliebenen zu entlasten. Insgesamt bietet eine Restschuldversicherung somit zusätzliche Sicherheit und Schutz für den Kreditnehmer und seine Familie. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.